
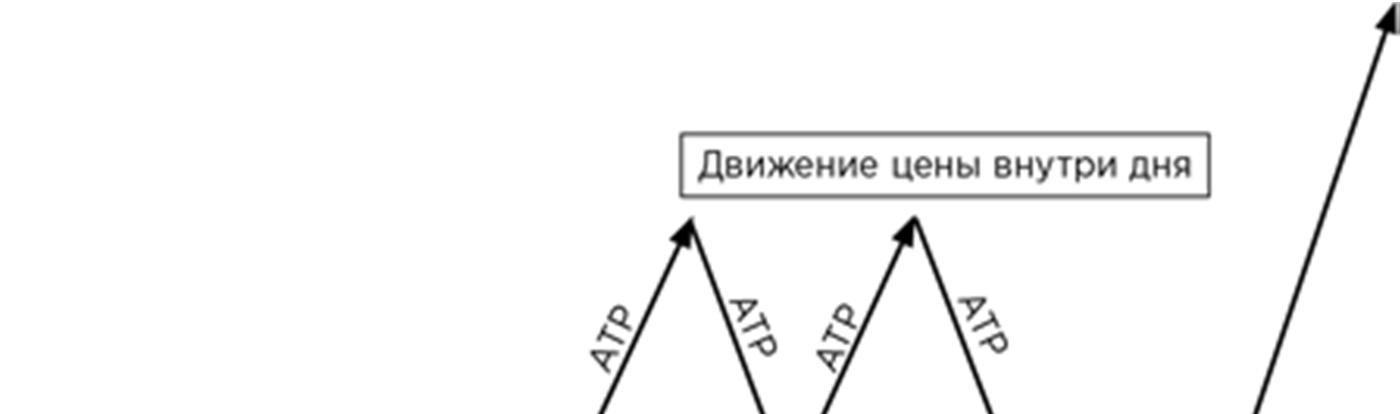
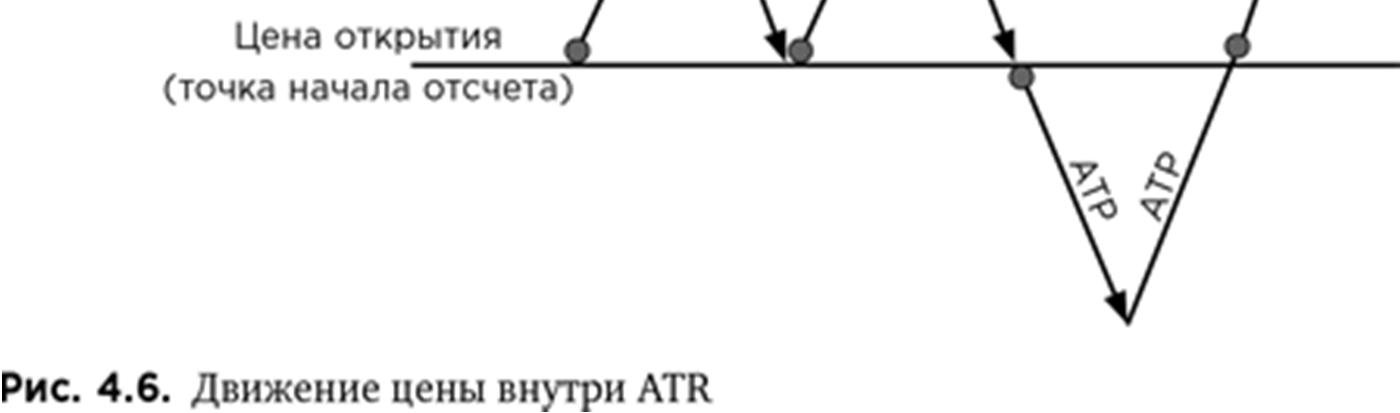
Здесь срабатывает очень простая логика. У нас есть значение ATR, которое равно среднедневному изменению цены актива. Примем его за 100% прогнозного (планового) дневного изменения цены — начального запаса хода. Если вы получаете сигнал на открытие позиции по тренду в тот момент, когда цена уже прошла в этом направлении 75–80% своего среднедневного пути, то логично будет предположить, что оставшегося запаса хода (20–25%) не хватит для получения желаемого размера прибыли. Ведь в соответствии с главным правилом нашего риск-менеджмента мы должны обеспечить соотношение прибыли к риску как минимум три к одному, не так ли? Рассчитывать на то, что именно в этот день цена пройдет путь не в один ATR (как обычно), а, например, в два ATR, неразумно. Многолетняя статистика по самым разным активам показывает, что за целый год ценовыми барами высотой в два и более ATR заканчивается лишь 10–15% торговых дней. То есть при такой игре риск получить убыток в 6–10 раз превышает ваши шансы на получение профита.
Есть ли из этого правила исключения? Да. Торговать по тренду после прохождения ценой 80% ATR можно в тех случаях, когда данный инструмент достиг своего локального минимума или локального максимума. В этом случае для цены в обозримом пространстве нет никаких препятствий, мешающих дальнейшему движению. Как известно, для движения в разреженной среде требуется гораздо меньше энергии, и, образно говоря, оставшегося в баке бензина вполне может хватить на более продолжительное движение в сторону тренда. А закрытие бара на уровне локального максимума или минимума свидетельствует о том, что покупатель или продавец еще не добрал нужный ему объем позиции. Соответственно, у него все еще остается потребность в дополнительных покупках/продажах, что дает хорошие шансы на продолжение ценового движения.
Второе практическое применение ATR вытекает из правил выставления стоп-лосса, которые подробно рассмотрены выше в этой главе. Поскольку дисциплинированный трейдер всегда знает размер своего стоп-лосса, информация о величине ATR позволяет понять, достаточен ли запас хода рассматриваемого актива для того, чтобы соблюсти целевое соотношение прибыли к риску. Например, если необходимый размер стоп-лосса составляет 110 пунктов и мы вычислили, что ATR некоего актива равен 300 пунктам, это означает, что нам следует поискать другой инструмент, поскольку данный ATR не помещает в себе даже трех стопов. Даже если нам посчастливится поймать все 100% движения (что само по себе почти невероятно), вероятность обеспечить соотношение прибыли к риску на уровне три к одному в этом инструменте слишком мала. Не говоря уже о достижении более высокого коэффициента прибыли. Для того чтобы актив вызвал наш интерес, размер его ATR должен быть равен как минимум пяти стопам.
Как видите, индикатор ATR применяется в том числе и для выбора правильного инструмента для торговли. И все же более важной является его роль в определении уровня выставления стоп-лосса. Некоторые трейдеры вообще определяют размер своего стоп-лосса не от цены, а исходя из значения ATR для каждого торгуемого актива. Например, устанавливают в своем торговом алгоритме правило о том, что размер стоп-лосса должен быть равен фиксированной доле значения ATR для выбранного инструмента: от 0,10 до 0,20. Расчет в этом случае получается очень простым: если ATR инструмента равен, допустим, 100 пунктам, то размер стоп-лосса автоматически определяется в 20 пунктов (при выбранном коэффициенте 0,20 ATR). Это позволяет выставить стоп таким образом, чтобы соблюсти целевое соотношение прибыли к риску. Такой подход вполне имеет право на существование. И если для вас комфортно определять уровень стопа именно таким образом и это не противоречит