
ATR — это среднестатистическое движение инструмента за единицу времени. Он показывает, сколько в инструменте имеется энергии для ценового движения.
ATR рассчитывается, как правило, только на дневке. Стандартный ATR равен одному дневному бару. Высота дневного бара = хай минус лоу дневного бара.
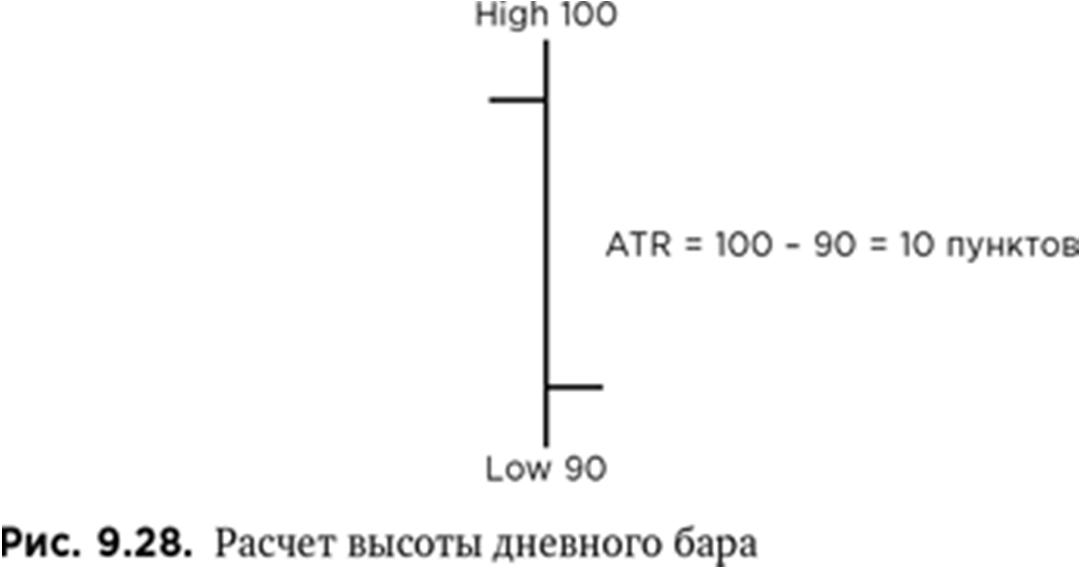
При расчете среднестатистического дневного ATR берутся последние пять торговых дней без учета паранормальных баров.
В 80% случаев любой инструмент проходит в торговый день не более одного ATR; приблизительно в 10% торговых дней инструмент проходит до двух ATR; за 5% торговых дней цена актива изменяется на три ATR, а все остальные варианты укладываются в оставшиеся 5% случаев. Мы не можем закладываться на редкие случаи и должны ориентироваться на такие движения, которые встречаются с вероятностью 80%, то есть когда мы ожидаем, что изменение цены за торговую сессию не превысит одного ATR.
Это позволяет нам понять, в какие моменты нам не надо входить в сделку.
Если цена инструмента уже прошла путь в один ATR, то, скорее всего (в 80% случаев), дальше произойдет обратное движение.
Только по ATR торговать нельзя, нужно учитывать наличие уровней и торговых сигналов. Но не учитывать ATR при выборе точки входа будет ошибкой.
При прохождении инструментом 75% от своего ATR в первую очередь рассматриваем контртрендовые сделки. Этим правилом можно пренебречь только в случаях, когда инструмент находится возле своих локальных минимумов и максимумов.
Внутридневной ATR может применяться только для внутридневной торговли.
Если инструмент за день прошел один ATR, а затем вернулся, то значение ATR в этот день будет равно нулю, так как цена не изменилась.
Размер гэпа всегда включается в ATR как часть уже пройденного пути.
Технический ATR
Значение ATR может определяться не только расчетным, но и техническим путем. Технический ATR равен расстоянию от уровня до уровня на дневном графике.
Для входа в сделку расстояние от уровня до уровня должно быть не менее размера четырех — шести используемых стопов, то есть быть равным четырех — шестикратному размеру риска. Это нужно для того, чтобы обеспечить соотношение прибыли к риску как минимум три к одному.
Для торговли внутри дня в основном применяется расчетный ATR, для торговли среднесрочных сделок — технический ATR.
Если технический ATR оказывается меньше расчетного, то входа в сделку нет.
Движения рынка вблизи ценовых уровней
Для совершения успешной сделки необходимо определить наиболее вероятное направление движения инструмента. Поскольку все финансовые инструменты (валютные пары, акции, фьючерсы, контракты, металлы и пр.) торгуются от уровня к уровню, именно уровни являются показателем борьбы продавцов и покупателей. Все действия игроков обязательно оставляют следы на графике. Трейдер должен, во-первых, правильно определить сильный уровень, а